Pelatihan Pembiayaan Bermasalah BPRS Botani | Tingkatkan Kompetensi Tim Bisnis
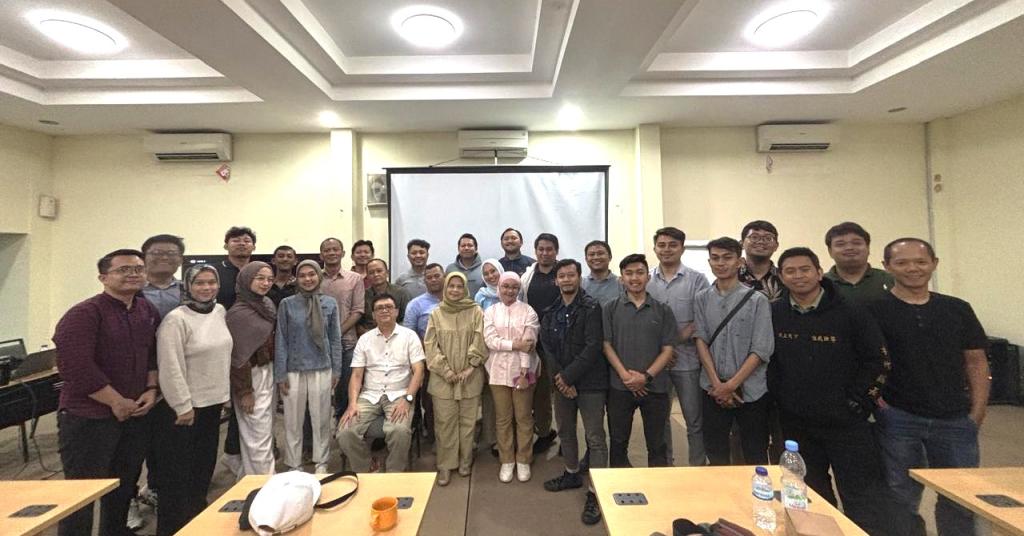
Menjaga kelancaran arus kas dan keberlangsungan usaha adalah kunci utama dalam kerja sama pembiayaan antara nasabah dan bank syariah. Namun, dalam perjalanan bisnis, risiko penurunan kualitas pembiayaan atau yang sering disebut sebagai pembiayaan bermasalah (Non-Performing Financing / NPF) bisa saja terjadi.
Untuk memastikan pelayanan dan
pengelolaan risiko tetap prima, BPRS Botani mengadakan pelatihan
pengembangan kompetensi khusus bagi karyawan bagian bisnis. Kegiatan ini
berlangsung di Ruang Mahoni BLST pada hari Sabtu, 14 November 2026.
Materi pelatihan disampaikan langsung oleh Plt. Direktur Utama BPRS Botani,
Bapak R. Donny M. Iskandar, yang memiliki latar belakang kuat di bidang
ekonomi serta pengalaman mendalam dalam analisis pembiayaan dan manajemen
risiko perbankan. Di BPRS Botani, kepemimpinan beliau berfokus pada penguatan
prinsip kehati-hatian (prudential banking), tata kelola aset yang sehat
sesuai regulasi OJK, serta pendampingan bisnis yang berkelanjutan bagi para
nasabah.
Berikut adalah rangkuman mudah mengenai seluk-beluk pembiayaan bermasalah dan bagaimana bank syariah mengatasinya:
Apa Itu Pembiayaan Bermasalah?
Secara sederhana, pembiayaan bermasalah terjadi ketika nasabah mengalami kesulitan untuk membayar kewajiban pokok, margin, atau bagi hasil sesuai jadwal yang telah disepakati di awal akad.
Berdasarkan aturan Otoritas Jasa Keuangan (POJK Nomor 24 Tahun 2024), status pembiayaan dibagi menjadi beberapa tingkat kelancaran (kolektibilitas):
- Lancar (Kol 1): Pembayaran berjalan tepat
waktu tanpa tunggakan.
- Dalam Perhatian Khusus / DPK (Kol 2): Mulai
ada keterlambatan pembayaran antara 1 hingga 90 hari. Tahap ini menjadi
alarm peringatan dini (early warning sign) bagi bank.
- Kurang Lancar (Kol 3), Diragukan (Kol 4), dan
Macet (Kol 5): Ketiga kategori inilah yang secara resmi masuk dalam
kelompok pembiayaan bermasalah (NPF), dengan keterlambatan mulai dari 91
hari hingga lebih dari 180 hari.
Mengapa Pembiayaan Bisa Bermasalah?
Penurunan kualitas pembiayaan tidak pernah terjadi secara tiba-tiba. Biasanya, hal ini dipicu oleh kombinasi faktor internal maupun eksternal:
- Faktor Usaha dan Ekonomi: Penurunan omzet
akibat munculnya pesaing baru, naiknya harga bahan baku, melemahnya daya
beli masyarakat, hingga musibah tak terduga (force majeure) seperti
bencana alam atau pandemi.
- Pengelolaan Keuangan (Mismanagement): Campur
aduknya keuangan pribadi dengan keuangan usaha, ekspansi bisnis yang
terlalu agresif menggunakan utang tanpa perhitungan arus kas yang matang,
atau hilangnya pelanggan utama.
- Faktor Internal Perbankan: Kurang tajamnya
analisis kelayakan usaha di awal pengajuan atau lemahnya pemantauan (monitoring)
setelah dana dicairkan.
Mengenali Tanda-Tanda Awal (Early Warning Sign)
Agar tidak terlanjur macet, petugas bank dan pelaku usaha perlu peka terhadap gejala awal yang muncul, di antaranya:
- Dari Sisi Komunikasi: Nasabah mulai sulit
dihubungi, menghindari petugas bank, atau sering meminta penundaan jadwal
bayar.
- Dari Sisi Operasional Usaha: Toko atau
tempat usaha sering tutup, stok barang menumpuk, jumlah karyawan
berkurang, hingga meningkatnya keluhan pelanggan.
- Dari Sisi Keuangan: Saldo rekening usaha
terus menyusut, arus kas (cash flow) negatif, dan utang jangka
pendek semakin bertambah.
Langkah Pencegahan dan Solusi Penanganan
Prinsip utama yang diterapkan BPRS Botani bukanlah langsung melakukan penagihan keras atau penyitaan, melainkan menyelamatkan usaha nasabah yang masih memiliki prospek.
1. Pencegahan Sejak Dini
Sebelum pembiayaan dicairkan,
bank melakukan analisis mendalam (prinsip 5C: Character, Capacity, Capital,
Condition, Collateral) dengan fokus utama memastikan bahwa usaha nasabah
benar-benar menghasilkan arus kas (cash flow) yang cukup untuk membayar
angsuran. Setelah cair, pendampingan dan evaluasi usaha dilakukan secara rutin.
2. Penanganan Bertahap Jika Terjadi Kendala
Jika nasabah mengalami kesulitan bayar namun tetap kooperatif dan usahanya masih berjalan, bank akan menempuh jalur kekeluargaan dan penyelamatan:
- Pendekatan Persuasif: Berdiskusi secara
terbuka untuk mencari akar masalah dan menyepakati solusi bersama.
- Restrukturisasi Pembiayaan: Memberikan
keringanan agar usaha nasabah bisa bernapas kembali. Bentuknya bisa berupa
perpanjangan jangka waktu cicilan (rescheduling) agar angsuran
bulanan lebih ringan, penyesuaian syarat/margin (reconditioning),
atau penataan ulang struktur pembiayaan (restructuring).
- Penyelesaian Melalui Jaminan & Jalur Hukum
(Opsi Terakhir): Langkah seperti penjualan aset secara sukarela (AYDA)
hingga jalur litigasi/pengadilan hanya ditempuh apabila nasabah sudah
tidak memiliki itikad baik, menghilang, atau usaha sudah benar-benar tutup
dan tidak bisa diselamatkan lagi. Dan apabila usaha sudah tidak lagi
beroperasi dan restrukturisasi tidak memungkinkan untuk dilakukan,
penyelesaian akan diarahkan melalui penjualan aset jaminan secara sukarela
bersama nasabah. Jalur hukum atau eksekusi lelang hanya ditempuh sebagai
pilihan paling akhir apabila nasabah sama sekali tidak kooperatif dan
tidak menunjukkan itikad baik.
Melalui pemahaman yang
komprehensif antara tim bisnis BPRS Botani dan para nasabah, diharapkan
setiap pembiayaan yang disalurkan dapat tumbuh sehat, membawa keberkahan, serta
mendorong kemajuan ekonomi masyarakat secara berkelanjutan.
Wujudkan Usaha Sehat dan Berkah Bersama BPRS Botani
Mengelola pembiayaan dengan sehat
dimulai sejak perencanaan awal. Pastikan dana pembiayaan digunakan sesuai
peruntukan akad, pisahkan pembukuan usaha dengan keuangan keluarga, dan jaga
komunikasi yang terbuka dengan mitra perbankan Anda.
Butuh konsultasi seputar
pembiayaan modal kerja atau ingin mendiskusikan rencana pengembangan usaha Anda
secara syariah? Tim BPRS Botani Bina Rahmah siap mendampingi langkah
bisnis Anda dengan amanah dan profesional.
Hubungi layanan nasabah
BPRS Botani atau kunjungi kantor cabang terdekat kami untuk konsultasi lebih
lanjut.